Долговая книга и учёт расходов в Excel: как вести учёт продаж и денег
Две таблицы решают почти все задачи малого бизнеса по деньгам: долговая книга — кому вы дали деньги в долг и кто ещё должен; учёт расходов — куда ушли деньги по статьям и сколько осталось на счёте и в кассе. Ниже — как собрать обе в Excel: с формулами, примерами расчётов и типичными ошибками.
- Что должно быть в учёте денег
- Шаг 1. Лист «Реестр» договоров
- Шаг 2. Остаток и просрочка формулами
- Шаг 3. Статусы: в срок, 30+, 60+, закрыт
- Шаг 4. Свод «Кто должен»
- Шаг 5. Возраст долга по корзинам
- Шаг 6. Приход и расход денег по статьям
- Шаг 7. Кассовый разрыв и план платежей
- Как вести учёт продаж, чтобы сходилось
- Частые ошибки
Что должно быть в учёте денег
Большинство проблем с деньгами у предпринимателя сводятся к четырём вопросам:
- Сколько денег сейчас: на счёте, в кассе и всего.
- Куда ушли деньги в этом месяце — по статьям, а не «в общем».
- Кто должен и сколько, и какие долги уже просрочены.
- Хватит ли денег на налоги, зарплату и закупку — до конца месяца, а не постфактум.
Таблица, которая отвечает на все четыре, обычно состоит из трёх листов: «Деньги» (все движения денег), «Реестр» (долги по договорам) и «Свод» (всё, что нужно увидеть за 10 секунд). Связка между ними — по контрагенту и дате, поэтому долг и движение денег не расходятся.
Важная оговорка: это управленческий учёт. Он показывает картину бизнеса, но не заменяет бухгалтерию: налоговую отчётность и кассовые документы ведут отдельно. Таблица помогает готовить цифры и видеть, куда они уходят.
Шаг 1. Лист «Реестр» договоров
Реестр — это таблица договоров и отсрочек платежа. Одна строка — один договор.
| Столбец | Что в нём | Пример |
|---|---|---|
| № договора / счёта | Свой номер, по которому ищете | Д-114 |
| Контрагент | Название клиента или компании | ООО «Ромашка» |
| Дата договора | Когда выставили | 03.09.2026 |
| Сумма | Сколько должны по договору | 48 000 ₽ |
| Оплачено | Сколько фактически поступило | 18 000 ₽ |
| Дата платежа | Когда ждём остаток | 03.10.2026 |
| Предмет | Что продали или оказали | Товар, 20 ед. |
| Комментарий | Договорённость о частичной оплате | Оплата 18 000 от 03.10 |
Обратите внимание: «Оплачено» — это не то, что вы «записали», а то, что реально поступило. Если платёж приходит частями, заводите отдельные строки оплат или ведите вторую таблицу «Платежи» (дата, контрагент, сумма), а «Оплачено» считайте формулой =СУММЕСЛИ(Платежи!C:C;контрагент;Платежи!B:B). Так долг и деньги всегда сходятся, потому что оба берутся из одного места.
Договор без даты платежа — это не долг, а неопределённость. Такие строки помечаются статусом «Без срока» и требуют звонка, а не попадания в сумму просрочки.
Шаг 2. Остаток и просрочка формулами
Остаток по договору:
=ЕСЛИ(Оплачено="";Сумма;Сумма-Оплачено)
Просрочка в днях считается только для незакрытых договоров:
=ЕСЛИ(И(Остаток<=0;ДатаПлатежа<>"");0;ЕСЛИ(ДатаПлатежа="";"";МАКС(0;СЕГОДНЯ()-ДатаПлатежа)))
Здесь три важных детали:
СЕГОДНЯ()— дата пересчитывается сама, таблица всегда актуальна, открывать и нажимать F9 не нужно.МАКС(0;…)— чтобы до срока платежа просрочка не была отрицательной.- Если договор закрыт, просрочка обнуляется: закрытый долг не должен попадать в отчёт о просрочках.
Пример: договор на 48 000 ₽, оплачено 18 000 ₽, дата платежа 03.10.2026. На 27.10.2026 остаток = 30 000 ₽, просрочка = 24 дня.
Шаг 3. Статусы: в срок, 30+, 60+, закрыт
Статус считается формулой и подсвечивается условным форматированием:
=ЕСЛИ(Остаток<=0;"ЗАКРЫТ";ЕСЛИ(Просрочка=0;"В СРОК";ЕСЛИ(Просрочка<=30;"ПРОСРОЧЕНО 30+";ЕСЛИ(Просрочка<=60;"ПРОСРОЧЕНО 60+";"ПРОСРОЧЕНО 90+"))))
Пороговые значения (30/60/90 дней) — не догма, а точка, на которой вы меняете способ взыскания. Для мелкого бизнеса обычно достаточно двух-трёх корзин: «до 30 дней — напомнить», «31–60 — поговорить», «больше 60 — решать вопрос». Статусы лучше делать вложенными формулами, а не выпадающими списками: список придётся обновлять вручную, формула пересчитывается сама.
Шаг 4. Свод «Кто должен»
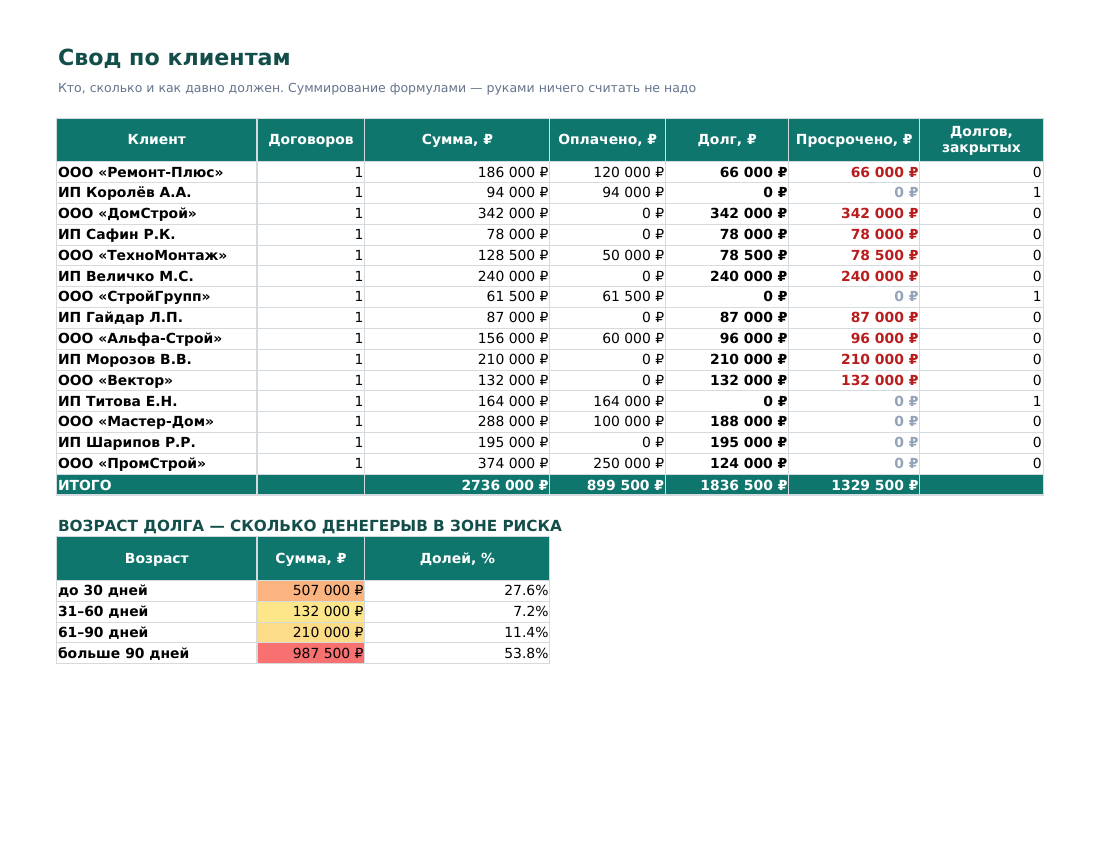
Реестр показывает долги по договорам. Свод отвечает на вопрос, который вы реально задаёте в понедельник утром: «кому звонить и сколько». Для каждого контрагента:
| Показатель | Формула | Пример |
|---|---|---|
| Всего должен | =СУММЕСЛИ(Реестр!D:D;контрагент;Реестр!G:G) | 30 000 ₽ |
| Просрочено всего | =СУММЕСЛИ(Реестр!D:D;контрагент;Реестр!G:G;Реестр!H:H,">0") | 30 000 ₽ |
| Просрочено больше 30 дней | то же с условием по просрочке >30 | 30 000 ₽ |
| Количество договоров | =СЧЁТЕСЛИ(Реестр!B:B;контрагент) | 2 |
| Давно не платит | =ЕСЛИ(Просрочка90>0;"ДА";"НЕТ") | ДА |
Свод — это и есть список для обзвона. Отсортировали по «просрочено больше 30 дней» — и у вас на экране первые пять контрагентов, с которыми надо поговорить сегодня. Именно ради такого списка, а не ради «красивой таблицы», всё и делается.
Шаг 5. Возраст долга по корзинам
Ещё один разрез, который стоит делать: сколько денег зависло на разных сроках. Считается через СУММЕСЛИ по границам просрочки:
| Корзина | Условие | Что делать |
|---|---|---|
| До 30 дней | просрочка 1–30 | Напомнить, всё обычно |
| 31–60 дней | просрочка 31–60 | Звонок и письмо, ищем причину |
| 61–90 дней | просрочка 61–90 | Претензия, обсуждаем график |
| Больше 90 дней | просрочка >90 | Пора признавать риск и списывать |
Смысл в том, что «дебиторка 500 000 ₽» — бесполезная цифра, а «180 000 ₽ висит больше 60 дней» — уже управленческая. Возраст долга показывает, какую часть дебиторки можно считать деньгами, а какую пора выводить из оборота.
Шаг 6. Приход и расход денег по статьям
Вторая часть — собственно движение денег. Лист «Деньги» устроен просто: одна операция — одна строка.
| Столбец | Пример |
|---|---|
| Дата | 15.10.2026 |
| Тип | Приход / Расход |
| Статья | Выручка / Аренда / Логистика / Налоги / Зарплата |
| Контрагент | ООО «Ромашка» |
| Сумма | 48 000 ₽ |
| Счёт / касса | Расчётный счёт / Касса |
| Комментарий | Оплата по договору Д-114, часть |
Правила, которые делают такой учёт рабочим:
- Статьи — фиксированный список. Их заранее 15–25 штук, а не «прочие расходы». Если статья не выделена, вы не знаете, куда ушли деньги.
- Одна сумма в одной строке. Не «аренда 30 000 + коммуналка 5 000» в одной ячейке — это потом невозможно разложить по статьям.
- Перевод между своими счетами — не расход. Перевод с расчётного счёта на карту — это не уход денег. Такие операции либо не вносятся, либо вносятся с типом «Перевод» и не попадают в расход.
- Возврат от поставщика — уменьшение закупки, а не доход. Это частая ошибка, из-за которой прибыль в отчёте завышена.
Итоги по статьям собираются формулами: =СУММЕСЛИ(Деньги!E:E;"Аренда";Деньги!D:D) — сколько ушло на аренду за период. Прибыль за месяц = приход − расход, причём в расход входят только реальные расходы, без переводов и возвратов.
Шаг 7. Кассовый разрыв и план платежей
Остаток денег на сегодня — это ещё не картина. Нужно понимать, хватит ли их до следующего поступления или платежа. Для этого на листе «Деньги» считается нарастающий итог по дням:
Остаток на дату = Остаток на начало + Приход до даты − Расход до даты
Дальше на отдельном листе «План» фиксируются известные будущие события: зарплата 25-го, аренда 5-го, налоги 25-го, ожидаемая оплата от клиента 12-го. Минимальный остаток за период — это и есть кассовый разрыв: если он уходит в минус, в какой-то момент денег не хватит, и это видно заранее, а не 25-го.
Практический вариант попроще: внизу листа «Деньги» добавить блок «Платежи на 30 дней» с колонками «Дата → Статья → Сумма → Остаток после платежа». Один раз в месяц заполнили — и увидели, где будет дыра.
Как вести учёт продаж, чтобы сходилось
Учёт продаж в связке с деньгами требует трёх вещей:
- Выручка попадает в «Деньги» сразу при отгрузке, а не при оплате. Иначе месяц с отсрочками покажет пустые продажи. В дневнике продаж при этом появляется строка «долг», которая закрывается при поступлении денег.
- Себестоимость списывается в тот же период. Продажа 15-го числа, товар закуплен 12-го — себестоимость в убытке 12-го, выручка 15-го. Если всё свалить в 15-е, месяцы будут скакать.
- Продажи и деньги связаны через справочник контрагентов. Один и тот же клиент в «Продажах» и в «Деньгах» пишется одинаково, иначе долговая книга не найдёт оплату.
Если ведёте ещё и склад, связка доводится до конца: продажа списывает товар и приносит деньги одним действием — двойного ввода не происходит, а маржа считается по каждой позиции. Подробнее — в статье про таблицу учёта товара.
Частые ошибки
- Оплата «на словах». Если платёж не внесён в реестр, долг остаётся висеть, и вы звоните клиенту, который уже заплатил. Это самая частая причина недоверия к таблице.
- Смешивание дат. Дата договора, дата платежа и дата фактической оплаты — три разные вещи, и путать их нельзя.
- Статья «Прочее». Если в неё попадает больше 10% расходов, значит, статьи не продуманы.
- Удаление закрытых договоров. Не удаляйте — иначе не будет истории и не сойдётся свод за прошлый период.
- Ручные итоги. Итоги по статьям и по клиентам всегда считаются формулами, иначе таблица «разъедется» в первый же месяц.
- Одна ячейка на несколько трат. «Аренда и коммуналка — 35 000» невозможно разложить по статьям в отчёте.